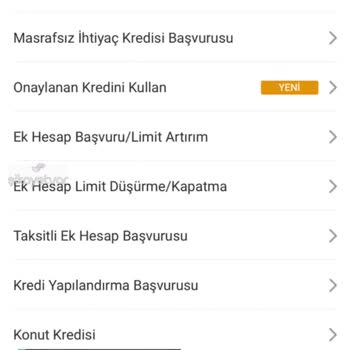
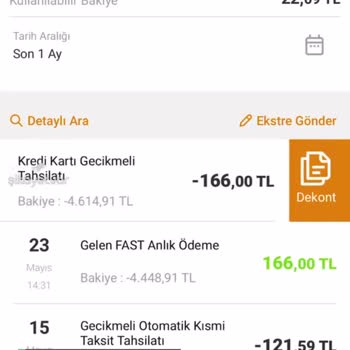
VakıfBank kredi kartı borcum nedeniyle hakkımda başlatılan 87683 numaralı icra dosyası kapsamında Fatih Tepeaşan Avukatl...ık Bürosu tarafından arandım. Cumartesi günü yapılan telefon görüşmemizde VakıfBank hesabıma 20.000 TL yatırmam istendi ve geri kalan yaklaşık 690.000 TL’lik borcumun 60 ay taksitl...
VakıfBank kredi kartımı yapılandırdıktan sonra müşteri temsilcisi, yapılandırma borcunu tamamen kapattığımda kartımın ye...niden kullanıma açılacağını belirtti. Borcumu 6 Ekim tarihinde 15 taksitin tamamını erken ödeme yaparak kapattım ancak buna rağmen kartım hâlâ açılmadı ve mobil bankacılık uygulama...
VakıfBank Kepez şubeniz nezdindeki maaş hesabıma bağlı ek hesap (KMH) limitimi 2025 yılı Aralık ayından bu yana kullanma...ktayım. 45.000 TL tutarındaki ek hesap borcumu kapatmak ve düzenli olarak ödemek istememe rağmen, ek hesabın işleyişi nedeniyle her ay çok yüksek tutarda faiz tahakkuk etmekte, yap...
VakıfBank nezdindeki yaklaşık 945.000 TL tutarındaki kredi borcum için yeniden yapılandırma talebinde bulundum. Portföy ...temsilcisi tarafından ana paranın %20’si oranında peşinat ödemem koşuluyla yapılandırma yapılabileceği belirtildi. Bu şartı kabul ediyor ve peşinatı ödemeye hazır olduğumu açıkça i...
VakıfBank’a ait VakıfBank Word Click Visa kredi kartımda yapılandırma bulunmaktaydı. Çarşamba günü sabah saatlerinde yap...ılandırma kapsamındaki borcumu tamamen kapatmama rağmen, kartımın limiti hâlâ artırılmadı ve kartım kullanıma açılmadı.
Borcum tamamen bittikten sonra kartımı tekrar kullanmak ist...
VakıfBank Clink kredi kartımda herhangi bir borcum veya gecikmem olmamasına rağmen yaklaşık 5 aydır kartım kısıtlı görün...üyor ve hiçbir yerde kullanamıyorum.
Bu süreçte defalarca müşteri hizmetlerini arayarak kısıtlamanın kaldırılması için talepte bulundum; ancak yaptığım başvurulara hiçbir şekilde ...
VakıfBank Anamur Şubesi’nden kullanmış olduğum yapılandırılmış krediyle ilgili ciddi bir mağduriyet yaşıyorum. Toplam 18... taksitin 14 tanesini düzenli olarak ödedim. Bu kredinin ödeme takvimi, aslında borcun asıl sorumlusu olan ve beni mağdur eden kişiye göre ayarlanmıştı. Ancak şu anda bu borcun tam...
VakıfBank Adapazarı şubesinden kullanmış olduğum 1.700.000 TL tutarında, 12 ay vadeli ihtiyaç kredimin taksitlerini bir ...süredir ödemekte zorlanıyorum. Daha önce iki kez yapılandırma yapıldı ve her seferinde üçer taksit ödedim, ancak aylık taksitlerim şu an yaklaşık 280.000 TL seviyesinde olduğu için...
VakıfBank nezdinde bulunan kredi ve kredi kartı borçlarım yasal takibe düşmüş ve maaşıma icra takibi başlatılmıştı. Daha... sonra VakıfBank ile borçlarım için yapılandırma yapıldı ve tarafıma bir ödeme planı oluşturuldu. Bu yapılandırma sonrasında borcumu ödeme sürecine girmiş olmama rağmen hakkımda bu...
VakıfBank Bulancak şubesi üzerinden kullandığım bireysel kredi kartı borcum nedeniyle bugün hakkımda icra takibi başlatı...ldığını öğrendim. Emekliyim, üç çocuğum var ve hepsi üniversite öğrencisi. Daha önce kart borcumu ödeyebilmek için yapılandırma yaptım, toplamda yaklaşık 300.000 TL civarında borcu...
VakıfBank’ta bulunan VakıfBank Worldcard Click Visa kredi kartımı yapılandırdım ve borcumun 2026 yılının 1. Ayında bitec...ek şekilde taksitlendirildiğini biliyorum. Yapılandırma sonrasında kartımı artık kullanamıyorum, yani fiilen kapalı ve hiçbir şekilde harcama yapamıyorum.
Buna rağmen 25.10.2026 t...
VakıfBank Tarsus Şubesi’nde bulunan yapılandırılmış üç kredimden ikisini düzenli olarak ödemeye devam ediyorum. Ancak 61...21153109 ürün numaralı ve altı taksiti kalmış olan kredimin aylık taksitleri, gelirimle karşılayamayacağım seviyeye geldiği için bu krediyi ödeyemiyorum. Yasal takibe düşmemek için...
VakıfBank’ta bulunan kredi, kredi kartı ve ek hesap borçlarımın daha önce yapılandırılması sonucu oluşan yapılandırma kr...edim 26.10.2026 tarihi itibarıyla avukata devredilmiş. Ben bu borcumu ödemek ve düzenli şekilde kapatmak istiyorum; ancak banka tarafı buna imkan tanımıyor.
Defalarca kez farklı ş...
VakıfBank’ın maaş müşterisiyim. Yaklaşık 6 aydır kredi kartı borcumu BDDK mevzuatına uygun şekilde yapılandırmak için Üs...küdar şubesine başvuruyorum. Toplam 207.000 TL kredi kartı borcum ve 87.000 TL asgari ödeme tutarım bulunuyor. Kart borcum şu an 6 günlük gecikmede olmasına rağmen, her başvurumda ...
VakıfBank aracılığıyla kanuni takipte bulunan tüketici kredimi 17.02.2026 tarihinde yapılandırma birimi aracılığıyla mob...il bankacılık üzerinden yeniden yapılandırdım ve o tarihten bu yana taksitlerimi düzenli olarak ödüyorum. Buna rağmen Findeks kayıtlarında söz konusu kredim hâlâ ödenmemiş ve gecik...
VakıfBank’tan kullanmış olduğumuz tarla alım kredisinin taksitlerini ödeyemediğimiz için Afşin Şubesi’ne başvurdum. Duru...mu Afşin Şube Müdürü M***** Bey’e ve şube personeli Y**** Bey’e Ağustos–Ekim ayları arasında birkaç kez ilettim. Kredinin yapılandırılabileceği söylendi ve kredi miktarı üzerinden ...
Yaklaşık 15 yıldır VakıfBank kredi kartı müşterisiyim. Kart borcumu daha önce yapılandırdım ve 13 aydır tek bir gün bile... gecikme olmadan düzenli şekilde taksitlerimi ödedim. Ancak son dönemde yaşadığım maddi problemler nedeniyle bu ay ve önümüzdeki ay ödemelerimi yapamayacağım.
Tüm iyi niyetimle bu...
VakıfBank maaş müşterisiyim ve bankaya olan kredi borcum için daha önce yapılandırma yaparak kısmi kesinti konusunda anl...aşma sağladım. Ekstrelerimde de uzun süredir maaşımdan sadece kısmi kesinti yapıldığı açıkça görülüyordu.
Ancak son olarak 22.10.2026 tarihinde yatan maaşımdan yine “kredi işlemi”...
VakıfBank maaş müşterisiyim ve uzun süredir sorunsuz kullandığım Troy Beşiktaş kredi kartım, hiçbir uyarı veya somut ger...ekçe olmadan yaklaşık 2 gündür kullanıma kısıtlandı. Kart limitim maaşım kadar olmasına rağmen, alışveriş yapmaya çalıştığımda “red – yetersiz limit” uyarısı alıyorum.
Banka taraf...
BDDK’nın 13.02.2025 tarihli ve 11152 sayılı kararı gerekçe gösterilerek VakıfBank tarafından tarafıma iletilen yanıtta, ...daha önce yapılandırılmış kredi borcumun yeniden yapılandırılabilmesi için kalan anapara tutarının yüzde 20’si kadar peşinat ödemem gerektiği bildirilmiştir. CİMER üzerinden 4.10.2...
VakıfBank kredi kartımı iki yıl boyunca yapılandırma kapsamında düzenli olarak ödeyip yapılandırma borcumu tamamen kapat...tım. Yapılandırma taksitlerimin bittiği gün, hesabıma 869 TL tutarında yıllık kart aidatı yansıtıldığını görünce büyük bir hayal kırıklığı yaşadım.
Kartı uzun süredir kullanan ve ...
VakıfBank kredi kartı borcum daha önce 10 ay vadeli olarak yapılandırılmıştı. Yaşadığım maddi sıkıntılar nedeniyle bu kr...edide şu an 3 taksit, yaklaşık 57 gündür gecikmeye girdi ve toplam borcum 520 bin TL, gecikmeye düşen kısmı da yaklaşık 180 bin TL seviyesine ulaştı.
Gecikmeye rağmen borcumu ödem...
VakıfBank kredi kartım gecikmeye düştüğü için yapılandırma talebim oldu. Müşteri hizmetleri ve genel müdürlükle yaptığım... görüşmelerde tarafıma yapılandırma hakkım olduğu söylendi, ancak daha önce yapılandırma yaptığım için işlemi sadece şubeden yapabileceğim belirtildi.
Banka şubesine gittiğimde is...
VakıfBank Samsun Gülsan Sanayi Şubesi’nde bulunan yapılandırılmış kredi kar...tı borcumu düzenli olarak ödemeye devam ediyorum. Buna ek olarak kullandığı...
VakıfBank 10+ yıldır Şikayetvar pro üye markasıdır.
Son 1 yılda şikayetleri cevaplama oranı %100
Marka Karnesini Gör
Sıkça Sorulan Sorular
Yapılandırma, mevcut kredi borcunun vadesinin uzatılması ve ödeme koşullarının yeniden düzenlenmesi sürecidir. Bu işlem, kredi kayıt bürosuna (KKB) “yapılandırıldı” şeklinde işlenir ve kredi notunun değerlendirilmesinde risk göstergesi olarak algılanır. Dolayısıyla yapılandırma, notunuzu aniden düşürmese de skorunuzun yükselme hızını yavaşlatır ve yeni kredi başvurularında onay şansını azaltabilir.
Yapılandırmanın Kredi Notuna Etkisi
Yapılandırma, KKB’ye bildirildiğinde kredi profilinizde “potansiyel risk” işareti oluşur. Bu işaret, kredi notunun yükselmesini engeller; mevcut notunuz aynı kalabilir veya hafif bir düşüş gösterebilir. Yeni bir kredi talebinde bulunurken bankalar bu durumu “riskli” olarak değerlendirir ve onay sürecini zorlaştırabilir.
Yapılandırma Sonrası Dikkat Edilmesi Gerekenler
- Ödeme Disiplini: Yapılandırılmış taksitleri zamanında ve tam olarak ödemek, risk işaretinin etkisini azaltır.
- Kredi Kullanım Oranı: Kredi kartı limitlerinin %30‑40 altında tutulması, mevcut borç durumunu olumlu gösterir.
- Kredi Açıklığı: Yeni kredi başvurularını, yapılandırma sürecinin tamamlanmasından sonra (en az 3‑6 ay) yaparak not üzerindeki olumsuz etkiden kaçınabilirsiniz.
Alternatif Stratejiler
- Borç Transferi: Dağınık borçları tek bir kredi altında toplayarak limit doluluk oranını düşürmek, notunuzu iyileştirebilir.
- Erken Kapama: Mümkünse mevcut krediyi erken kapatmak, “Mevcut Borç” (%32) bileşenini sıfıra indirger ve notunuzu pozitif etkiler.
Bilgi Notu:
Yapılandırma, KKB’ye “yapılandırıldı” şeklinde işlenir; bu kayıt, kredi notunun yükselme ivmesini yavaşlatır ancak doğrudan “puan düşüşü” anlamına gelmez.
Kısaca:
- Yapılandırma kredi notunu aniden düşürmez, ancak yükselmesini yavaşlatır.
- KKB’ye “risk” işareti olarak işlenir, yeni kredi onayını zorlaştırabilir.
- Ödeme disiplinine dikkat etmek, negatif etkileri sınırlamaya yardımcı olur.
- Borç transferi ve erken kapama gibi alternatifler notunuzu iyileştirebilir.
 to read complaints and reviews, or file yours.